La gobernanza es el conjunto de estructuras organizativas, políticas, procedimientos y mecanismos de control con los que una empresa dirige, supervisa y rinde cuentas de sus actividades. En el contexto de la sostenibilidad, es la G de los criterios ESG (ambiental, social y de gobernanza; en español, ASG) y define quién decide, con qué información y con qué responsabilidad sobre los asuntos ambientales y sociales.
La gobernanza en sostenibilidad abarca cuestiones como la ética empresarial, la lucha contra la corrupción, la composición y diversidad de los órganos de administración, la gestión de riesgos y la transparencia. Junto con los aspectos sociales y los aspectos ambientales, forma el armazón de la sostenibilidad corporativa.
Por qué es importante la gobernanza
Una gobernanza sólida es lo que diferencia un compromiso real de sostenibilidad de una simple declaración de intenciones. Resulta esencial por varias razones:
- Precisión y fiabilidad de los datos: establece protocolos claros para recopilar, analizar y verificar la información, algo imprescindible para medir bien la huella de carbono y fijar objetivos realistas.
- Transparencia y rendición de cuentas: define cómo se comunican los resultados a inversores, clientes y reguladores, lo que refuerza la confianza.
- Cumplimiento normativo: ayuda a responder a regulaciones cada vez más exigentes y a evitar sanciones.
- Ventaja competitiva: atrae a inversores responsables, clientes y talento comprometidos con la sostenibilidad.
La gobernanza en el marco normativo
La gobernanza de sostenibilidad ha pasado de ser voluntaria a estar regulada. La Directiva de información sobre sostenibilidad corporativa (CSRD) exige a las empresas describir cómo sus órganos de gobierno supervisan los asuntos de sostenibilidad. Dentro de las Normas Europeas de Información de Sostenibilidad, la norma ESRS G1 sobre conducta empresarial regula aspectos como la ética, la cultura corporativa, la lucha contra la corrupción y la gestión de las relaciones con proveedores. La gobernanza también es la base del análisis de materialidad y se solapa con la responsabilidad social corporativa (RSC).
Elementos clave de una buena gobernanza
Compromiso de la alta dirección
El consejo de administración y la dirección deben asumir la sostenibilidad como prioridad, asignar recursos y fijar objetivos ambiciosos pero alcanzables. Sin implicación del máximo nivel, los compromisos rara vez se cumplen.
Comité de sostenibilidad y reparto de responsabilidades
Muchas empresas crean un comité de sostenibilidad o designan a un responsable (por ejemplo, un Chief Sustainability Officer) y reparten responsabilidades concretas entre departamentos, evitando que la sostenibilidad quede en tierra de nadie.
Políticas y procedimientos
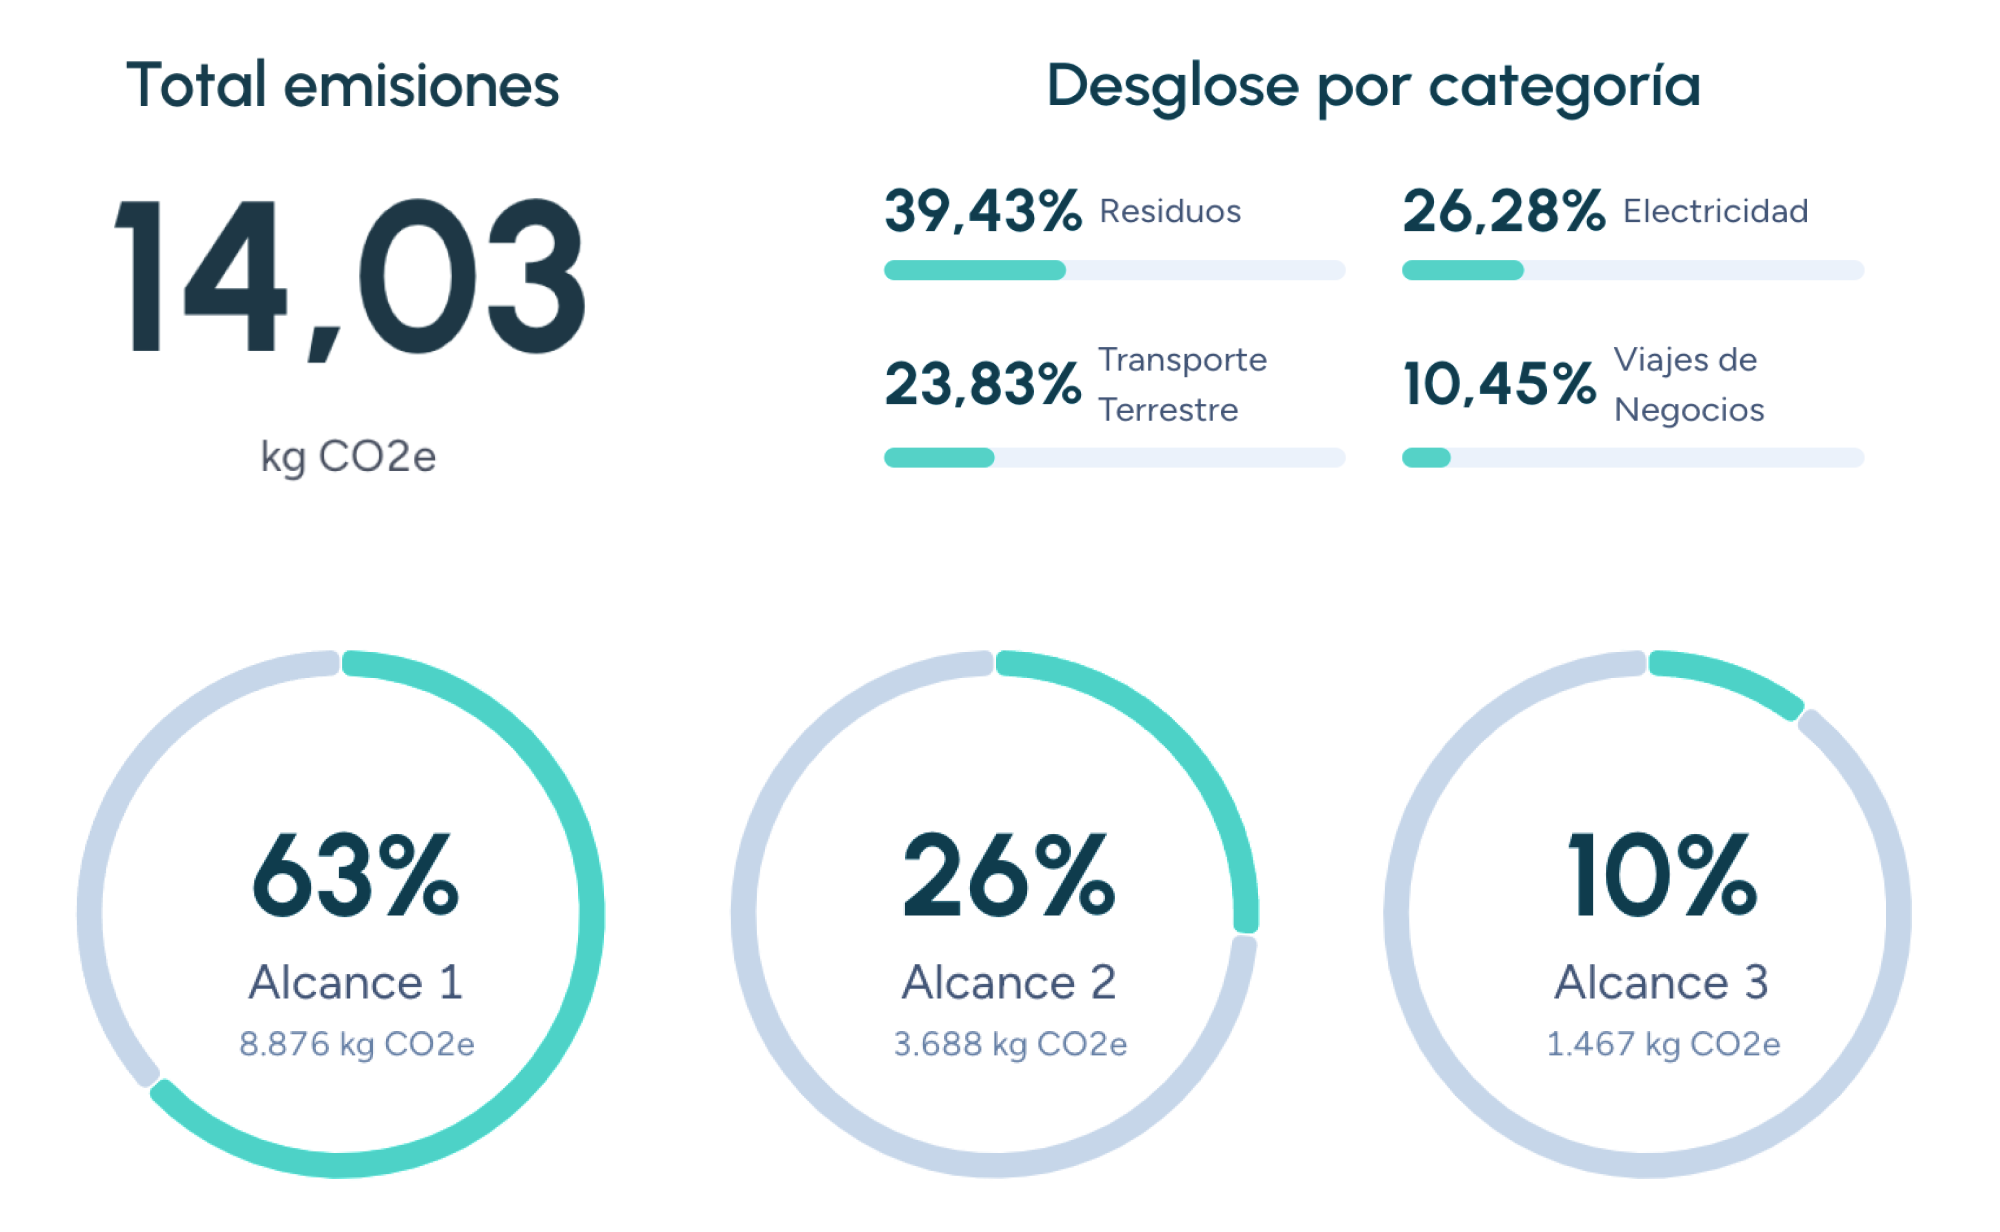
Una política formal documenta el compromiso de la empresa con la medición y reducción de sus emisiones, y define el alcance, los objetivos y los plazos. Los procedimientos deben apoyarse en estándares reconocidos como el GHG Protocol, que distingue entre emisiones de alcance 1, alcance 2 y alcance 3.
Gestión de datos, verificación y comunicación
Un sistema robusto de gestión de datos garantiza la integridad y la trazabilidad de la información. La verificación independiente por terceros añade credibilidad, y la empresa debe comunicar sus resultados de forma transparente, normalmente a través del informe de sostenibilidad.
Gobernanza ambiental
Cuando la gobernanza se centra específicamente en la dimensión ecológica (gestión de recursos, emisiones, biodiversidad), se habla de gobernanza ambiental, un subconjunto cada vez más relevante dentro de la gobernanza corporativa.
En Manglai ayudamos a las empresas a medir su huella de carbono y a preparar su información de sostenibilidad, dotando a su gobernanza de datos fiables y verificables. Descubre cómo Manglai puede ayudarte.
Newsletter de Manglai
Normativa y novedades de producto, una vez al mes.
Empresas que confían en nosotros














Términos relacionados
Ver todos los términosGobernanza ambiental
La gobernanza ambiental es el conjunto de normas, instituciones y procesos para tomar decisiones sobre el medio ambiente. En la empresa, conecta con la G de los criterios ESG: cómo se gobierna, con qué ética y transparencia, la sostenibilidad.
Grupos de interés (stakeholders)
Los grupos de interés son las personas y organizaciones que afectan a la actividad de una empresa o se ven afectadas por ella, y su diálogo alimenta el análisis de doble materialidad.
Informe de sostenibilidad
Un informe de sostenibilidad comunica el desempeño ambiental, social y de gobernanza de una empresa. En la UE, la CSRD y los ESRS marcan qué y cómo reportar, con la huella de carbono como indicador central.