Integración de los ESRS en la estrategia corporativa
La integración de los ESRS en la estrategia corporativa consiste en incorporar las Normas Europeas de Información de Sostenibilidad (ESRS) no como un mero trámite de cumplimiento, sino como una herramienta de gestión que orienta decisiones, prioriza recursos y refuerza la competitividad. En lugar de reportar al final del ejercicio, la empresa usa los ESRS para dirigir su estrategia de sostenibilidad durante todo el año.
¿Qué son los ESRS?
Los ESRS son el conjunto de estándares que desarrolla la Unión Europea para homogeneizar la forma en que las empresas informan sobre su desempeño ambiental, social y de gobernanza (ESG). Forman parte de la Directiva de información sobre sostenibilidad corporativa (CSRD), que derogó y sustituyó a la Directiva de Información No Financiera (NFRD).
La revisión de los ESRS en 2026
Tras el paquete de simplificación Omnibus, la Comisión Europea adoptó el 3 de julio de 2026 el acto delegado con los ESRS revisados, conocidos informalmente como ESRS 2.0. Sus claves son:
- Reducción de más del 60% de los datos (datapoints) obligatorios y de más del 70% del total de datapoints, con eliminación de las divulgaciones voluntarias.
- Evaluación de materialidad más flexible, con un enfoque descendente que parte de la visión de la dirección.
- Aplicación a los ejercicios que comiencen a partir del 1 de enero de 2027, con posibilidad de adopción anticipada en el ejercicio 2026.
- Se mantienen la doble materialidad y el cambio climático (ESRS E1) como ejes del sistema.
El mismo día se adoptó el estándar voluntario para empresas no obligadas, basado en el VSME, que además marca el tope de información que se puede exigir a las empresas de la cadena de valor. Además, la Directiva (UE) 2026/470 elevó los umbrales de la CSRD: quedan obligadas las empresas con más de 1.000 empleados y más de 450 millones de euros de cifra de negocios neta, y los primeros informes corresponden a los ejercicios que empiecen a partir del 1 de enero de 2027.
Los ESRS y la huella de carbono
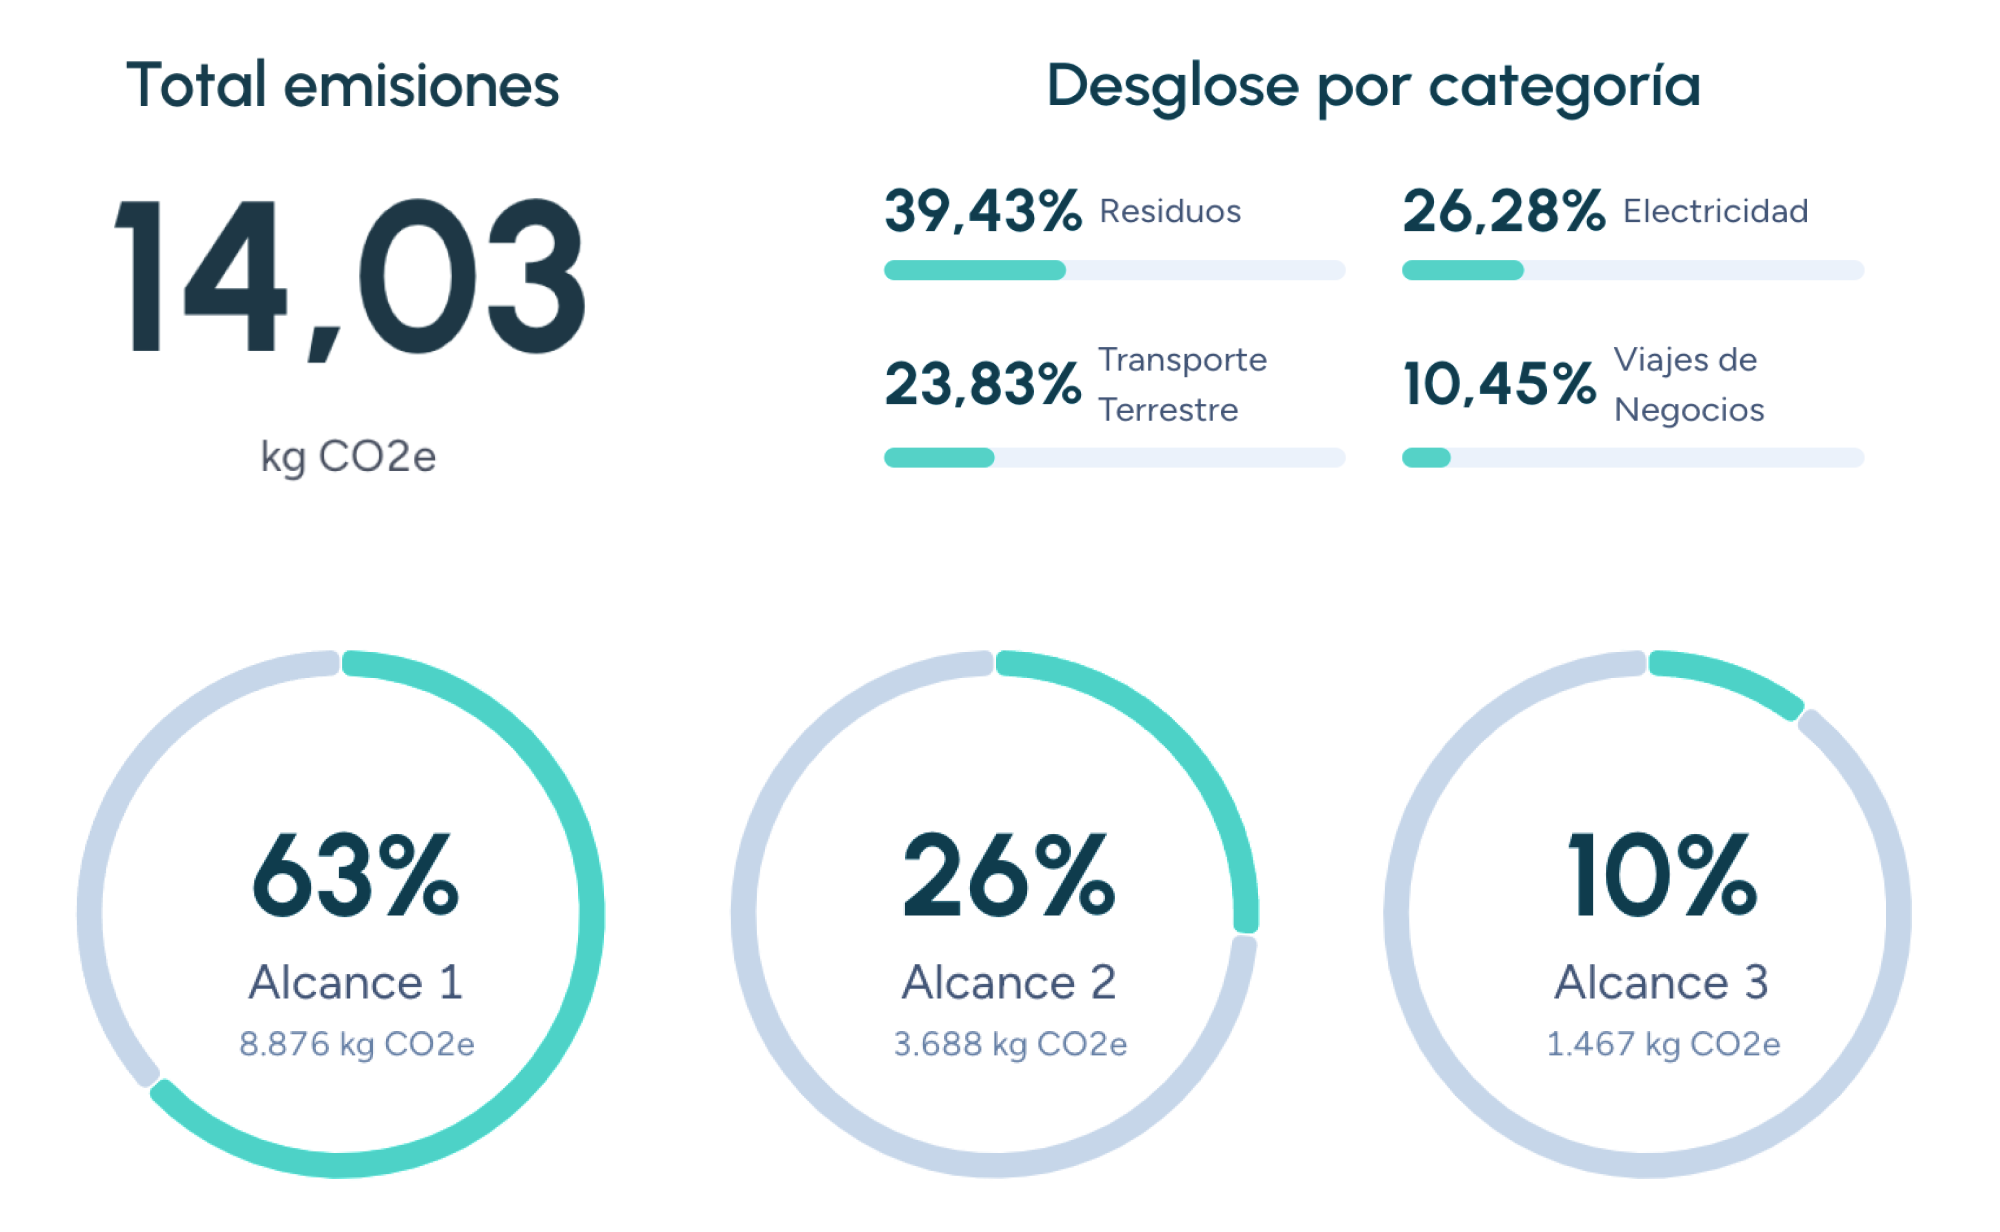
La medición de la huella de carbono es un componente central de los ESRS. La norma exige informar de las emisiones de gases de efecto invernadero (GEI) en los tres alcances:
- Alcance 1: emisiones directas de fuentes propias o controladas por la empresa.
- Alcance 2: emisiones indirectas asociadas a la energía adquirida.
- Alcance 3: otras emisiones indirectas a lo largo de la cadena de valor.
Cómo integrar los ESRS en la estrategia, paso a paso
1. Comprender el contexto
- Identificar los ESRS relevantes para el sector y el modelo de negocio.
- Realizar el análisis de materialidad, primer paso obligatorio que determina qué informar.
2. Fijar objetivos
- Definir objetivos SMART (específicos, medibles, alcanzables, relevantes y con plazo) para cada área prioritaria.
- Alinearlos con los Objetivos de Desarrollo Sostenible (ODS).
3. Implementar y gestionar datos
- Implantar sistemas robustos para recopilar, gestionar y analizar la información de sostenibilidad.
- Apoyarse en herramientas digitales que automaticen el cálculo y mejoren la fiabilidad.
4. Comunicar y reportar
- Elaborar un informe de sostenibilidad claro y conforme a los ESRS.
- Comunicar el desempeño a los grupos de interés de forma regular y transparente.
Beneficios de integrar los ESRS
- Mejor gestión de riesgos: identifica riesgos y oportunidades de sostenibilidad antes de que se materialicen.
- Acceso a financiación: atrae a la inversión socialmente responsable (ISR) y a nuevas fuentes de capital.
- Reputación y ventaja competitiva: posiciona a la empresa como referente y refuerza su imagen de marca.
- Innovación: impulsa productos y servicios con menor impacto ambiental.
En Manglai ayudamos a las empresas a medir su huella de carbono y a preparar su información de sostenibilidad conforme a los ESRS, para que el reporte deje de ser una carga y se convierta en una palanca estratégica. Descubre el software de huella de carbono de Manglai.
Newsletter de Manglai
Normativa y novedades de producto, una vez al mes.
Empresas que confían en nosotros














Términos relacionados
Ver todos los términosMaterialidad en sostenibilidad
La materialidad en sostenibilidad identifica los temas ambientales, sociales y de gobernanza más relevantes para una empresa y sus grupos de interés. La CSRD la convierte en doble materialidad y la exige como primer paso del reporte.
Materialidad financiera
La materialidad financiera analiza qué asuntos de sostenibilidad, como los riesgos climáticos, pueden afectar de forma significativa a la situación financiera, al rendimiento o al valor de una empresa.
Memoria de sostenibilidad
La memoria de sostenibilidad es el informe con el que una empresa comunica su desempeño ambiental, social y de gobernanza a sus grupos de interés, siguiendo marcos como los estándares GRI o, cuando aplica, la normativa europea de reporte (CSRD/ESRS).